Pierwsze konto bankowe dla nastolatka – na co uważać i jak mądrze uczyć zarządzania e-pieniądzem
Pieniądze znikają w wirtualnym świecie znacznie szybciej niż te wyciągane fizycznie z portfela. Wybierając pierwsze konto bankowe dla nastolatka, otwierasz przed swoim dzieckiem drzwi do dorosłego świata finansów, ale jednocześnie narażasz je na zupełnie nowe, cyfrowe pokusy. Zanim przejdziemy do szczegółów, muszę zaznaczyć jedną kluczową kwestię: publikowane tutaj treści mają charakter wyłącznie informacyjno-edukacyjny. Nie stanowią one porad inwestycyjnych ani finansowych, a opisane mechanizmy to sposoby na ułatwienie codziennej edukacji, a nie gwarantowane rozwiązania problemów z domowym budżetem.
Jako ekspert portalu „Mądrze o Finansach”, na co dzień analizuję rynek i rozmawiam z czytelnikami. Zauważyłem, że współczesne aplikacje bankowe przypominają dziś gry – są kolorowe, interaktywne i pełne powiadomień. To ogromna szansa, by nauczyć dziecko zdrowych nawyków, ale też pułapka, w której łatwo stracić poczucie wartości pieniądza. Kawa w kawiarni, nowa skórka w grze, bilet na autobus – wszystko to kosztuje dziś „jedno dotknięcie ekranu”.
Jak zatem upewnić się, że to cyfrowe narzędzie będzie uczyć, a nie generować długi lub frustrację? Przeanalizujmy ten temat krok po kroku.
Kiedy jest właściwy moment na pierwsze konto w banku?
W polskim prawie granicą, która zmienia bardzo wiele w życiu finansowym młodego człowieka, są 13. urodziny. To właśnie wtedy nastolatek nabywa ograniczoną zdolność do czynności prawnych. W praktyce oznacza to, że za zgodą przedstawiciela ustawowego (rodzica) może dysponować własnymi środkami i stać się posiadaczem rachunku młodzieżowego.
Z mojego doświadczenia wynika jednak, że gotowość prawna rzadko idzie w parze z gotowością mentalną. Wiek to tylko liczba, a do e-pieniądza trzeba dorosnąć. Jeśli zastanawiasz się, jak założyć konto dla nieletniego, najpierw zadaj sobie pytanie, czy dziecko rozumie już podstawowe zasady matematyki domowej.
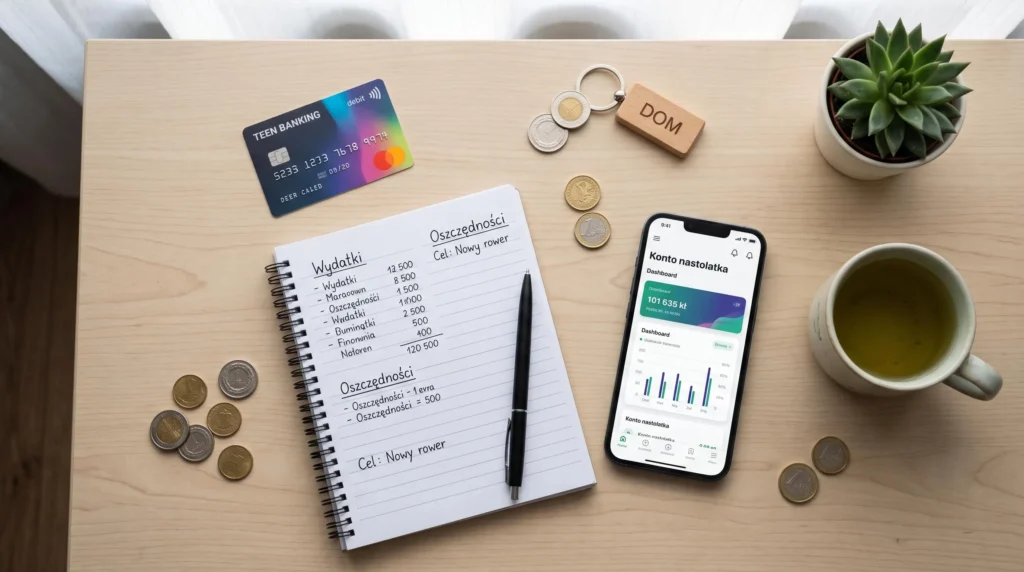
Od bilonu w śwince skarbonce do BLIKa w telefonie
Zanim wręczysz dziecku plastikową kartę, warto sprawdzić, jak radzi sobie z gotówką. Fizyczny pieniądz daje natychmiastową informację zwrotną – wydajesz banknot, widzisz, że portfel staje się lżejszy. W przypadku płatności telefonem ten ból płacenia (tzw. „pain of paying” w ekonomii behawioralnej) praktycznie nie istnieje.
Dlatego przejście na cyfrowe finanse powinno być ewolucją. Zaczynamy od kieszonkowego w gotówce. Kiedy widzisz, że nastolatek potrafi zaplanować wydatki na kilka dni do przodu i nie wydaje wszystkiego w pierwszym dniu, to sygnał, że jest gotowy na krok dalej. Aplikacja ułatwi mu wtedy życie, a nie zrujnuje jego mikro-budżet.
Kieszonkowe dla dziecka – kiedy i ile dawać
Haczyki w umowach. Na co uważać wybierając darmowe konto dla młodych?
Banki uwielbiają młodych klientów. Z punktu widzenia instytucji, złapanie nastolatka to często pozyskanie klienta na kolejne kilkanaście lat (tzw. LTV – Life Time Value). Z tego powodu oferty kont młodzieżowych są mocno promowane i reklamowane jako „całkowicie bezpłatne”. Jako analityk muszę Cię jednak uczulić – to „darmowe” często ma przypisane małe gwiazdki w Taryfie Opłat i Prowizji (TOiP).
Darmowe konto dla młodych jest darmowe tylko wtedy, gdy spełniasz określone warunki. Zanim podpiszesz umowę w imieniu dziecka, sprawdź, za co bank może pobrać ukryte opłaty.
Opłaty za kartę i powiadomienia SMS
Samo prowadzenie rachunku dla osób poniżej 18. roku życia jest w Polsce najczęściej bezwarunkowo darmowe. Inaczej sprawa wygląda z fizyczną kartą płatniczą. Część banków pobiera opłatę rzędu 3-5 zł miesięcznie za samo posiadanie plastiku. Dodatkowym kosztem, który potrafi niepostrzeżenie uszczuplić budżet dziecka, są płatne powiadomienia SMS o każdej transakcji. Znacznie lepszym i bezpłatnym rozwiązaniem są powiadomienia „Push” bezpośrednio z aplikacji.
Warunki zwalniające z opłat
Banki często stosują mechanizm warunkowy. Oznacza to, że karta płatnicza dla 13 latka będzie darmowa, pod warunkiem że nastolatek zapłaci nią określoną liczbę razy w miesiącu (np. 1-3 transakcje bezgotówkowe) lub dokona płatności na minimalną kwotę. Jeśli w danym miesiącu dziecko z karty nie skorzysta, bank pobierze opłatę.
Poniższa tabela przedstawia kluczowe parametry, które musisz sprawdzić przed wyborem konta (wartości są przykładowe, oparte na rynkowych standardach).
| Element oferty w banku | Opcja korzystna (Szukaj tego) | Czerwona flaga (Unikaj) | Wskazówka edukacyjna |
| Opłata za konto | 0 zł bez żadnych warunków. | Wymagane regularne wpływy na konto. | Nastolatek nie ma stałej pensji, unikać! |
| Opłata za kartę | 0 zł bez warunków. | 3-5 zł/m-c, chyba że wykona np. 5 płatności. | Jeśli jest warunek, ucz dziecko, by kupowało nią drobne rzeczy (np. bułki w szkole). |
| Wypłaty z bankomatów | Darmowe wszystkie w Polsce lub BLIK za 0 zł. | Darmowe tylko we własnej sieci bankomatów. | Prowizje z obcych bankomatów potrafią „zjeść” 10% kieszonkowego. |
| Powiadomienia o saldzie | Powiadomienia Push w aplikacji (0 zł). | Powiadomienia SMS (np. 0,50 zł za wiadomość). | SMS-y szybko wyzerują środki na koncie. |
Funkcje kontroli rodzicielskiej – co widzisz w swoim panelu bankowym?
Dobra aplikacja bankowa dla nastolatków to taka, która daje mu poczucie wolności, a Tobie – spokój ducha. Niemal każdy rachunek młodzieżowy jest technicznie powiązany z kontem głównego przedstawiciela ustawowego (najczęściej w tym samym banku). Dzięki temu, po zalogowaniu do swojej bankowości, masz bieżący podgląd w sytuację finansową swojego dziecka.
Do najważniejszych funkcji kontrolnych należą:
- Podgląd salda i historii transakcji: Widzisz, gdzie i na co nastolatek wydaje pieniądze.
- Zarządzanie limitami: To absolutna podstawa bezpieczeństwa. Możesz ustawić dzienny limit płatności kartą (np. 50 zł) oraz limit wypłat z bankomatów.
- Błyskawiczne blokowanie karty: W razie zgubienia plastiku w szkole czy autobusie, możesz jednym kliknięciem w swoim telefonie zastrzec lub tymczasowo zablokować kartę dziecka.
- Akceptacja przelewów zewnętrznych: W wielu aplikacjach dla młodszych nastolatków (13-15 lat), każdy przelew na nowe konto musi zostać zatwierdzony przez rodzica.
Pamiętaj jednak o psychologii. Kontrola ma na celu bezpieczeństwo i edukację, a nie inwigilację. Umawiaj się z dzieckiem na zasady gry i tłumacz, dlaczego np. limity dzienne chronią przed złodziejem.
Jak uczyć nastolatka zarządzania cyfrowym budżetem?
Mając narzędzie w postaci konta, musimy stworzyć odpowiednie procesy. Technologia nie zastąpi rozmowy i ustalania zasad, ale może je świetnie wspierać. Zobaczmy, jak przenieść tradycyjne metody na ekran smartfona.
Przelew kieszonkowego jako regularna wypłata
Aby nauczyć dziecko planowania, przestań wręczać mu gotówkę „na żądanie”. Ustalcie stałą kwotę i termin (np. 1. i 15. dzień miesiąca). Ustaw stałe zlecenie przelewu na swoim koncie. Od tego momentu te pieniądze to budżet nastolatka – jego pierwsza, regularna „wypłata”.
Jeśli środki skończą się przed czasem, powstrzymaj się od ratowania sytuacji dodatkowymi przelewami. Brak środków na wyjście do kina z powodu wcześniejszego zakupu drogiej gry to najlepsza, praktyczna lekcja zarządzania kapitałem, jaką możesz zafundować dziecku, gdy koszty błędu wynoszą kilkadziesiąt, a nie kilkadziesiąt tysięcy złotych.
Cyfrowe cele oszczędnościowe zamiast jednego salda
W artykule o planowaniu miesięcznych wydatków omawiałem tzw. metodę kopertową. W przypadku nastolatków fantastycznie sprawdzają się jej cyfrowe odpowiedniki – wirtualne skarbonki i cele oszczędnościowe, które oferuje dziś większość aplikacji dla młodych.
Zamiast trzymać całe kieszonkowe na głównym rachunku rozliczeniowym, zachęcaj dziecko do odkładania środków do „wirtualnych kopert”.
- Cel 1: Nowy sprzęt do roweru.
- Cel 2: Wyjazd z przyjaciółmi.
- Cel 3: Pieniądze na „zachcianki”.
Kiedy nastolatek przelewa 20 zł do wirtualnej skarbonki z napisem „Rower”, fizycznie ubywa mu pieniędzy z głównego salda dostępnego na karcie. Uczy to odraczania gratyfikacji, oddzielania oszczędności od środków na bieżące życie i zjawiska, jakim jest kontrola wydatków dziecka przez nie same.
Bezpieczeństwo w sieci – o czym musisz porozmawiać z nastolatkiem przed wręczeniem karty
Rozmawiając z czytelnikami, wielokrotnie słyszałem historie o wyczyszczonych do zera kontach, a wszystko przez brak wiedzy o mechanizmach świata cyfrowego. Sama znajomość PIN-u to dziś za mało. Bezpieczeństwo e-pieniądza to obszerna działka edukacyjna. Zanim uroczyście wręczysz dziecku kopertę z kartą z jego imieniem i nazwiskiem, usiądźcie do rozmowy na poniższe tematy.
Mikrotransakcje w grach i podpięte subskrypcje
Gry i aplikacje (np. Fortnite, Roblox, różnego rodzaju przepustki sezonowe) zarabiają na tzw. mikrotransakcjach. Niewielkie kwoty – 5 zł, 15 zł, 25 zł – wydają się nastolatkowi nieznaczące. Jeśli jednak karta zostanie na stałe podpięta do konta w sklepie z aplikacjami lub konsoli, te małe kwoty potrafią złożyć się w ogromne sumy i błyskawicznie wyczyścić rachunek.
Co więcej, wiele usług (np. Spotify czy Netflix) działa w modelu subskrypcyjnym. Zwróć dziecku uwagę, że podanie numeru karty i kodu CVV raz, oznacza automatyczne pobieranie środków co miesiąc. Dobrą praktyką jest trzymanie na głównym rachunku karty tylko niewielkich kwot, a resztę kieszonkowego w specjalnej „skarbonce”, z której pieniądze na kartę przelewa się tuż przed planowanym zakupem.
Phishing, fałszywe SMS-y i chronienie danych karty
Młodzież spędza mnóstwo czasu w mediach społecznościowych. Karta płatnicza z ładnym nadrukiem bywa czasem traktowana jak gadżet do pochwalenia się na TikToku czy Instagramie. Musisz bezwzględnie wytłumaczyć dziecku, że:
- Nigdy nie publikujemy zdjęć fizycznej karty w sieci.
- Numer karty, data ważności i 3-cyfrowy kod CVV/CVC z tyłu to klucze do sejfu, których nie podaje się znajomym.
- Zasada ograniczonego zaufania do wiadomości SMS o treści: „Twoja paczka została zatrzymana, dopłać 2 zł”. To klasyczny phishing, którego ofiarami często padają nastolatkowie wyczekujący zamówień z popularnych chińskich platform.
Sprawdź materiały edukacyjne NBP na temat bezpiecznych finansów: Cyberbezpieczne finanse
Podsumowanie
Podjęcie decyzji o założeniu konta dla dziecka to znaczący krok w edukacji finansowej dzieci. To właśnie w okresie nastoletnim formują się przekonania na temat pieniędzy, oszczędzania i długów. Błędy finansowe popełnione na własnym, małym koncie bankowym przy kwotach rzędu 100-200 zł miesięcznie to bardzo tanie lekcje, które zaprocentują w dorosłym życiu. Twoim zadaniem nie jest całkowite prowadzenie finansów za dziecko, lecz rola trenera – nadzorowanie z boku (przez panel rodzica), doradzanie i wyciąganie wniosków na chłodno, gdy budżet się nie zepnie. Pamiętajcie tylko o ustawieniu limitów transakcyjnych i uważnym przestudiowaniu TOiP wybranego banku.
Najczęściej zadawane pytania
1. Czy dziecko może samo założyć konto w banku?
Nie. Osoba poniżej 18. roku życia posiada jedynie ograniczoną zdolność do czynności prawnych (od ukończenia 13 lat). Oznacza to, że do otwarcia rachunku zawsze niezbędna jest zgoda i obecność (fizyczna w oddziale lub cyfrowa) przedstawiciela ustawowego, czyli najczęściej rodzica.
2. Co dzieje się z kontem młodzieżowym, gdy nastolatek kończy 18 lat?
Zależnie od regulaminu konkretnego banku, konto automatycznie przekształca się w rachunek dla dorosłych lub dla studentów (często do 26. roku życia). Rodzic traci w tym momencie uprawnienia do podglądu salda i kontroli rodzicielskiej – nastolatek staje się pełnoprawnym i wyłącznym właścicielem środków i dysponentem rachunku.
3. Jak zablokować możliwość zakupów w internecie i grach z karty dziecka?
Można to zrobić w panelu bankowości internetowej rodzica lub w aplikacji. Należy wejść w ustawienia karty debetowej przypisanej do konta nastolatka i ustawić limit dla transakcji internetowych (MOTO/e-commerce) na kwotę 0 zł. Wtedy żadna płatność w sieci – ani w sklepie, ani w grze – nie zostanie zrealizowana.
4. Czy na konto nastolatka może wpłacać pieniądze np. babcia?
Tak, konto młodzieżowe posiada swój standardowy, 26-cyfrowy numer rachunku (NRB). Każda osoba – babcia, dziadek czy wujek – może wykonać bezpośredni przelew na to konto, np. z okazji urodzin lub świąt. Środki od razu trafią do dyspozycji dziecka.


Opublikuj komentarz